Sefiplan niega subejercicio en el gasto público de Veracruz durante 2025
La Secretaría de Finanzas y Planeación aclara que el análisis presupuestal debe considerar seis etapas contables, no solo el pago final
La Secretaría de Finanzas y Planeación (Sefiplan) del Gobierno de Veracruz descartó categóricamente la existencia de subejercicio en el gasto público correspondiente al ejercicio fiscal 2025. En un comunicado emitido el 5 de octubre de 2026, la dependencia explicó que el presupuesto debe analizarse a partir de seis momentos contables —aprobado, modificado, comprometido, devengado, ejercido y pagado— para evitar interpretaciones erróneas basadas únicamente en los recursos pendientes de pago.
Análisis integral del presupuesto
Sefiplan resaltó que, conforme a la Ley General de Contabilidad Gubernamental y las disposiciones del Consejo Nacional de Armonización Contable, el gasto público no debe evaluarse únicamente con base en el dinero pagado al cierre del año, sino que es fundamental considerar todo el proceso presupuestario.
En este sentido, un recurso que no aparece como pagado al 31 de diciembre no implica necesariamente que haya quedado sin ejercer. Es indispensable verificar si dichos recursos están comprometidos, devengados o en proceso de ejercicio, así como su fuente de financiamiento y situación contractual.
“No es técnicamente procedente determinar un subejercicio financiero tomando como único indicador los recursos pendientes de pago al terminar el ejercicio fiscal”, afirmó la Secretaría.
Casos específicos: Salud e Infraestructura
Para ejemplificar el manejo correcto de los recursos, la Sefiplan detalló la gestión en dos sectores prioritarios:
Sector Salud: Reportó un ejercicio del 99.9% de los recursos asignados, con una diferencia marginal de 62 mil 703 pesos, muy lejos de los supuestos 3 mil 512 millones que se habían interpretado erróneamente por datos aislados.
Secretaría de Infraestructura y Obras Públicas (SIOP): De un presupuesto de 4 mil 652.7 millones de pesos para inversión, el 92.8% (4 mil 317.2 millones) estaba comprometido y el 7.2% (335.5 millones) permanecía sin contratar al cierre del año, en cumplimiento con los tiempos y condiciones legales para recursos federales etiquetados.
Contexto y normatividad vigente
La Secretaría recordó que ciertos fondos federales comprometidos al finalizar el ejercicio pueden pagarse posteriormente, siempre que se respeten los plazos y condiciones establecidas en la ley. Por ello, es fundamental un análisis que contemple todas las etapas y no se base en cifras parciales.
Este enfoque integral del ejercicio presupuestal es clave para evitar malentendidos o conclusiones precipitadas sobre la administración financiera estatal.
Para más información sobre normatividad presupuestaria y financiera en México, se puede consultar el portal oficial del Gobierno de Veracruz.
El informe de Sefiplan subraya la importancia de un análisis técnico y completo del uso de los recursos públicos, evitando interpretaciones simplistas que puedan afectar la percepción sobre la gestión financiera en Veracruz.
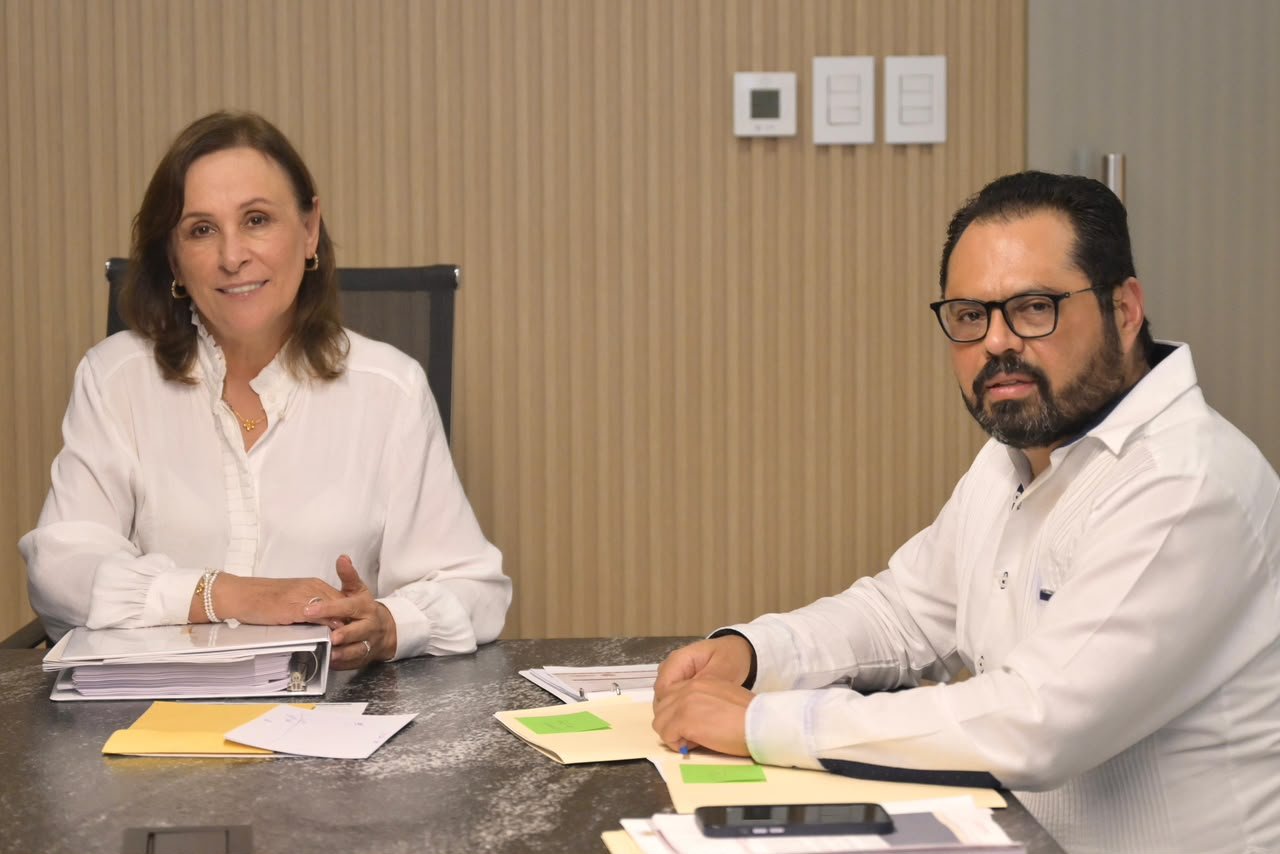
Fuente de la imagen: https://lopezdoriga.com/economia-y-finanzas/sefiplan-descarta-subejercicio-en-el-gasto-de-veracruz-de-2025/